云南先进金属制品行业背景分析 金属结构制造
一、引言
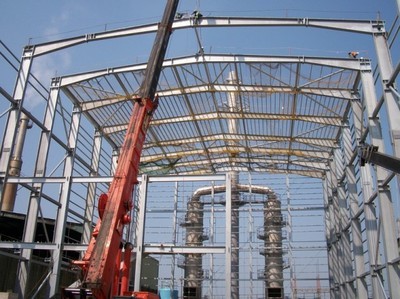
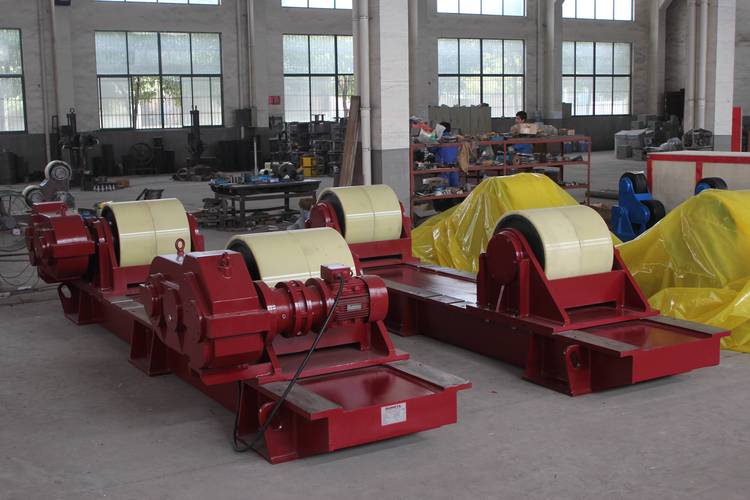
金属结构制造是先进金属制品行业的核心细分领域之一,涵盖建筑钢结构、桥梁钢结构、工业厂房、塔架、压力容器、输送设备等产品的制造与安装。云南省依托独特的区位优势、资源禀赋和产业基础,金属结构制造行业近年来呈现快速发展态势,同时也面临转型升级的关键挑战。本文从宏观经济、政策环境、资源条件、市场需求、竞争格局和技术趋势等维度,对云南金属结构制造行业的背景进行系统分析。
二、宏观环境与区位优势
2.1 区位与通道优势
云南地处中国西南边陲,与缅甸、老挝、越南接壤,是中国面向南亚东南亚辐射中心。随着“一带一路”倡议、中老铁路通车、RCEP生效实施,云南从内陆边缘变为开放前沿。金属结构制造产品(如建筑钢结构、桥梁构件、输电塔架)体积大、运输成本高,云南的区位优势使其在面向东南亚的基础设施建设出口中具备天然竞争力。中老铁路沿线物流通道的完善,进一步降低了出口运输成本,为金属结构制造企业拓展海外市场创造了条件。
2.2 宏观经济支撑
云南省GDP保持稳定增长,固定资产投资(尤其是基础设施投资)对金属结构产品形成持续需求。云南正在推进“五网”基础设施建设(路网、航空网、能源保障网、水网、互联网),其中路网和能源网建设直接拉动桥梁钢结构、输电铁塔、管道支架等金属结构产品需求。云南城镇化率仍低于全国平均水平,城市更新、保障性住房、公共建筑等领域对建筑钢结构的需求具有较大增长空间。
三、政策环境
3.1 国家层面
国家推动装配式建筑发展、钢结构建筑推广、制造业高质量发展等政策,为金属结构制造行业提供了明确导向。《“十四五”建筑业发展规划》提出大力发展装配式建筑,钢结构作为装配式建筑的重要形式,受益明显。国家对绿色制造、智能制造的支持政策,引导金属结构制造企业向数字化、绿色化方向升级。
3.2 地方层面
云南省出台《云南省“十四五”制造业高质量发展规划》《云南省装配式建筑产业发展规划》等文件,明确支持金属制品行业技改升级和产业集群建设。云南多地设有工业园区,为金属结构制造企业提供土地、税收等优惠。云南对面向南亚东南亚的出口加工贸易给予政策扶持,利好金属结构产品的出口导向型发展。
四、资源与产业基础
4.1 矿产资源与原材料
云南素有“有色金属王国”之称,铜、铝、铅、锌、锡等有色金属储量丰富。金属结构制造的主要原材料为钢材,云南本地有昆钢等钢铁企业,虽产能规模有限,但可满足部分普通钢材需求;高端钢材仍需从省外调入。有色金属资源为云南发展铝合金结构、铜制构件等特色金属制品提供材料基础。
4.2 能源优势
云南水电资源丰富,电力成本相对较低,金属结构制造中的焊接、切割、表面处理等环节能耗较高,低电价有利于降低生产成本。绿色水电也为企业满足碳足迹要求、参与绿色建筑认证提供了有利条件。
4.3 产业集聚现状
云南金属结构制造企业主要分布在昆明、玉溪、曲靖等工业基础较好的地区。昆明经开区、安宁工业园区等聚集了一批钢结构制造企业,形成初步集聚效应。但企业规模偏小、集中度低,尚未形成具有全国影响力的龙头企业或产业集群。
五、市场需求分析
5.1 基础设施建设需求
云南地形复杂,桥梁、隧道比例高,桥梁钢结构需求突出。高速公路、铁路建设持续推进,钢箱梁、钢桁架等产品需求稳定。能源方面,云南是西电东送的重要基地,输电铁塔、变电站钢结构需求量大。水利工程中的闸门、管道支架等金属结构也有持续需求。
5.2 建筑钢结构需求
随着装配式建筑推广和超高层、大跨度公共建筑增多,建筑钢结构需求增长。昆明等城市的商业综合体、体育场馆、会展中心等项目对钢结构提出较高要求。云南地震多发,钢结构抗震性能优越,学校、医院等公共建筑采用钢结构的比例有望提升。
5.3 出口需求
东南亚国家基础设施建设需求旺盛,但本地金属结构制造能力有限,大量依赖进口。云南企业凭借区位和运输成本优势,在缅甸、老挝、越南等市场具有拓展潜力。中老铁路的开通使云南金属结构产品出口更加便捷,出口品类从输电塔架、建筑构件扩展至桥梁钢结构和工业厂房体系。
六、竞争格局
6.1 省内竞争
云南金属结构制造企业数量众多但规模普遍偏小,产品同质化竞争较为明显,价格竞争激烈。部分企业在特定细分领域(如塔架、压力容器)形成一定专业优势,但整体技术水平与东部沿海企业存在差距。
6.2 外部竞争
东部沿海地区(如浙江、江苏、山东)金属结构制造企业规模大、技术强、品牌知名度高,在高端钢结构和大型工程项目中占据优势。云南企业在中低端市场和本地项目中具备地缘优势,但在高端市场面临外部企业竞争。东南亚本土企业也在逐步发展,远期可能形成替代竞争。
七、技术发展趋势
7.1 数字化与智能制造
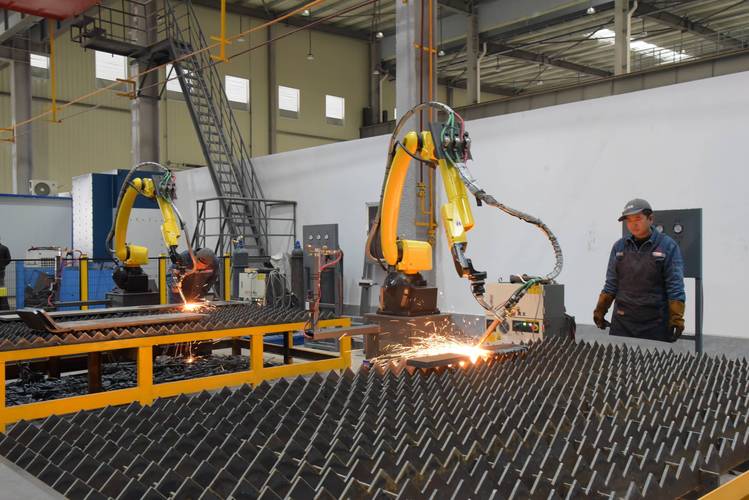
BIM技术、数控切割、机器人焊接、智能仓储等数字化和智能制造技术在金属结构制造中的应用逐步深化。云南部分领先企业已引入BIM建模和数控加工设备,但整体数字化水平不高,中小企业在技术投入上面临资金和人才约束。
7.2 绿色低碳转型
在“双碳”目标下,金属结构制造企业面临节能减排压力,同时也迎来绿色建筑、绿色工厂认证带来的市场机遇。水性涂料替代溶剂型涂料、焊接烟尘治理、余料回收利用等绿色工艺的推广将影响行业成本结构。云南水电优势有助于企业降低产品碳足迹,形成差异化竞争力。
7.3 高性能材料应用
高强钢、耐候钢、铝合金等高性能材料在金属结构中的应用比例逐步提高,对企业的加工工艺和技术能力提出更高要求。云南有色金属资源优势为铝合金结构产品开发提供了条件。
八、面临的主要挑战
一是原材料对外依存度高。 高端钢材主要依赖省外调入,运输成本推高产品成本,供应链稳定性受外部因素影响。
二是企业规模小、技术水平参差不齐。 行业集中度低,多数企业研发投入不足,高端产品供给能力有限。
三是人才短缺。 焊接工程师、结构设计人员、项目管理人才匮乏,制约企业承接复杂项目和向高端市场拓展。
四是市场竞争加剧。 省内同质化竞争激烈,外部优势企业进入云南市场,加之下游需求波动,企业经营压力较大。
九、发展机遇与建议
9.1 主要机遇
- 基础设施投资持续:云南交通、能源、水利建设仍处于补短板阶段,金属结构产品需求有支撑。
- 面向东南亚开放:中老铁路、RCEP等带来出口市场拓展机遇,云南可打造面向东南亚的金属结构制造和出口基地。
- 装配式建筑推广:政策推动钢结构建筑比例提升,打开建筑钢结构市场空间。
- 绿色能源优势:低电价和绿色水电有助于企业降低成本、满足碳足迹要求。
9.2 发展建议
- 推动产业集聚与整合:引导企业向园区集中,培育龙头企业和专业化协作体系,提升行业集中度和整体竞争力。
- 加强技术改造与数字化转型:支持企业引入数控设备、BIM技术和智能管理系统,提升生产效率和产品质量。
- 拓展东南亚市场:组织企业抱团出海,参与东南亚基础设施项目,建立海外营销和服务网络。
- 完善本地供应链:加强与昆钢等本地钢企的协同,推动高端钢材本地化供应,降低原材料成本和供应风险。
- 强化人才培养:依托职业院校和高校,培养焊接、结构设计等专业技能人才,引入东部地区技术和管理人才。
十、
云南先进金属制品行业中的金属结构制造领域,正处于从规模扩张向质量提升转型的关键阶段。依托区位优势、资源禀赋和政策支持,行业具备良好的发展基础和市场前景;但同时面临企业规模偏小、技术水平不高、人才短缺等制约。通过产业集聚、技术升级、市场拓展和供应链完善,云南金属结构制造行业有望在服务本地基础设施建设和面向南亚东南亚开放中实现高质量发展。
如若转载,请注明出处:http://www.mingjiangly.com/product/13.html
更新时间:2026-11-01 05:37:26